
MijnFintool
Zoek in 4.624 artikelen
en 1.667 bijlagen
Type artikel
Filter en sorteer
Dossiers
- box 3 207
- vermogensrendementsheffing 136
- rechtspraak 25
- Belastingdienst 21
- kamervragen 21
- spaargeld 20
- Hoge Raad 19
- bezwaarschrift 16
- vragen en antwoorden kennisgroep 16
- wetsvoorstel 12
- Opgaaf Werkelijk Rendement (OWR) 9
- vermogenswinstbelasting (VWB) 9
- vermogensaanwasbelasting (VAB) 8
- VRH 7
- vermogen 7
- Wet Werkelijk Rendement 6
- onderzoeksrapport 6
- rekenmodel 6
- letselschade 5
- peildatum 5
- rendementsheffing 5
- sparen 5
- zwart geld 5
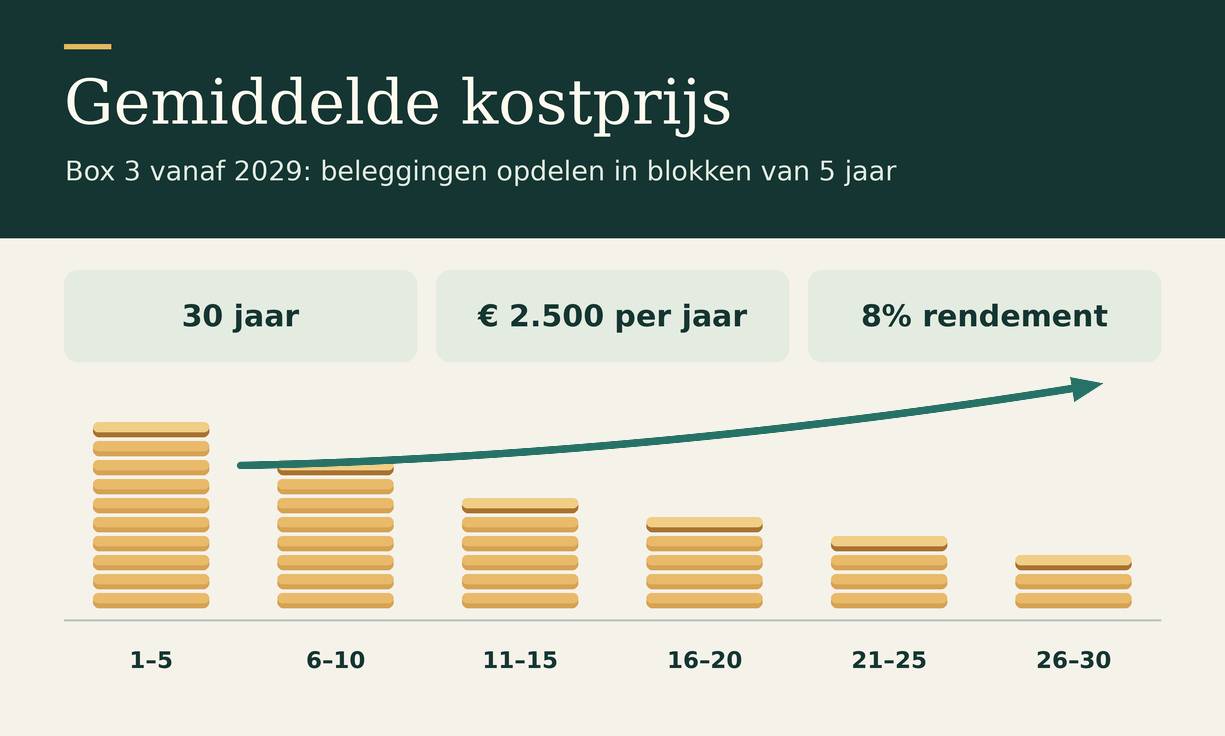
Box 3 vanaf 2029: wat de gemiddelde verkrijgingsprijs betekent voor beleggers
Wie periodiek in hetzelfde indexfonds belegt, krijgt bij een gedeeltelijke verkoop volgens de box 3-novelle te maken met een gewogen gemiddelde verkrijgingsprijs. Dat bepaalt hoeveel koerswinst bij verkoop in box 3 valt. De Tweede Kamer nam de novelle op 12 november 2026 aan. De Eerste Kamer behandelt het voorstel nog. De beoogde ingangsdatum is 1 januari 2029.
Nieuw box 3-stelsel per 2029 onder druk als novelle over de jaargrens gaat
De invoering van het nieuwe box 3-stelsel per 1 januari 2029 kan verder vertragen als de Eerste Kamer de novelle pas na 1 januari 2027 behandelt. Dan is volgens staatssecretaris Eelco Eerenberg een nieuwe novelle nodig om de ingangsdatum en de budgettaire dekking aan te passen. Bovendien hebben financiële instellingen uiterlijk 1 juli 2027 definitieve instructies nodig voor de gegevenslevering over belastingjaar 2029. Dat schrijft de staatssecretaris op 17 november aan de Eerste Kamer.
Box 3: vermogenswinstbelasting krijgt vorm, maar rekening blijft openstaan
De nieuwe novelle voor box 3 maakt steeds concreter hoe het kabinet de overstap naar een vermogenswinstbelasting wil vormgeven. Vanaf 2029 moet voor circa 90% van het box 3-vermogen met waardeontwikkeling niet langer de jaarlijkse waardestijging, maar de daadwerkelijk gerealiseerde vermogenswinst worden belast. Vanaf 2030 moet dit regime vervolgens worden uitgebreid naar de overige vermogensbestanddelen.
Standpunt over de herroepelijke schuldigerkenning uit vrijgevigheid en box 3 verduidelijkt
De Kennisgroep inkomstenbelasting niet-winst heeft het standpunt over de herroepelijke schuldigerkenning uit vrijgevigheid en box 3 verduidelijkt. In het standpunt is verduidelijkt dat het achterwege laten van de zakelijkheidstoets voor reguliere voordelen bij een rente van 6% enkel geldt in situaties zoals beschreven in het standpunt. Dit betreft situaties van een schuldigerkenning uit vrijgevigheid waarop artikel 10 SW 1956 van toepassing kan zijn. Het is niet de bedoeling om de indruk te wekken dat een rente van 6% voor alle vorderingen en schulden tussen gelieerde personen, bijvoorbeeld tussen familieleden, als een zakelijke rente wordt gezien.
Standpunt gepubliceerd over schadevergoeding uit onrechtmatige daad en box 3
De Kennisgroep inkomstenbelasting niet-winst heeft de vraag beantwoord of een (aanspraak op) schadevergoeding uit onrechtmatige daad onder de tegenbewijsregeling box 3 tot het werkelijke rendement behoort.
Waardestijging bloot eigendom telt mee als werkelijk rendement box 3
Ook een ongerealiseerde waardestijging van bloot eigendom van een woning behoort tot het werkelijke rendement in box 3. Dat oordeelt Hof ’s-Hertogenbosch in een uitspraak van 16 september 2026. Daarnaast maakt het hof duidelijk dat een verkoopopbrengst van de eigen woning die rond de jaarwisseling nog op de derdenrekening van de notaris staat, fiscaal niet zonder meer een banktegoed is.
Polis met ‘spaarrekening’ blijft overige bezitting in box 3
Een renterekening binnen een levensverzekering is voor het rechtsherstel box 3 niet automatisch een banktegoed, ook niet als het geld feitelijk vrijwel risicoloos wordt aangehouden en de verzekeringnemer het product als een spaarrekening ervaart. Gerechtshof Arnhem-Leeuwarden kijkt naar de juridische verhouding: wie is rekeninghouder en aan wie moet de bank het tegoed terugbetalen?
Dat oordeel is met name relevant voor oudere kapitaal- en beleggingsverzekeringen waarin het vermogen binnen de polis op een rente- of geldmarktrekening wordt aangehouden.
Tweede Kamer zet papieren schenking opnieuw onder druk
De fiscale aantrekkelijkheid van de papieren schenking staat opnieuw ter discussie. De Tweede Kamer wil voorkomen dat kleinere spaarders en beleggers extra worden belast bij de aanpassingen van box 3 en kijkt voor alternatieve dekking onder meer naar de schenk- en erfbelasting. Daarbij is specifiek de papieren schenking in beeld.
Box 3: kabinet wil vermogenswinstbelasting voor beleggingen al per 2028
Het kabinet wil de koers voor het nieuwe box 3-stelsel ingrijpend wijzigen. Vanaf 2028 moeten aandelen, obligaties, opties en andere financiële instrumenten niet langer volgens een vermogensaanwassystematiek worden belast, maar volgens een vermogenswinstbelasting. De belasting over waardestijging wordt dan in beginsel pas verschuldigd wanneer die winst wordt gerealiseerd, bijvoorbeeld bij verkoop.
Eerste Kamer zet druk op kabinet: toekomst box 3 moet snel duidelijk worden
De onzekerheid over het toekomstige box 3-stelsel neemt opnieuw toe. Het kabinet heeft de Eerste Kamer gevraagd de behandeling van de Wet werkelijk rendement box 3 aan te houden, maar de senaat wil niet zonder meer extra tijd geven. De commissie Financiën besloot op 22 september 2026 minister Heinen en staatssecretaris Eerenberg zo spoedig mogelijk uit te nodigen voor mondeling overleg over de verdere hervorming van box 3. De voorkeur gaat uit naar 5 oktober, na de Algemene Financiële Beschouwingen in de Tweede Kamer.
