
MijnFintool
Meer huiseigenaren krijgen de komende jaren te maken met hogere hypotheeklasten
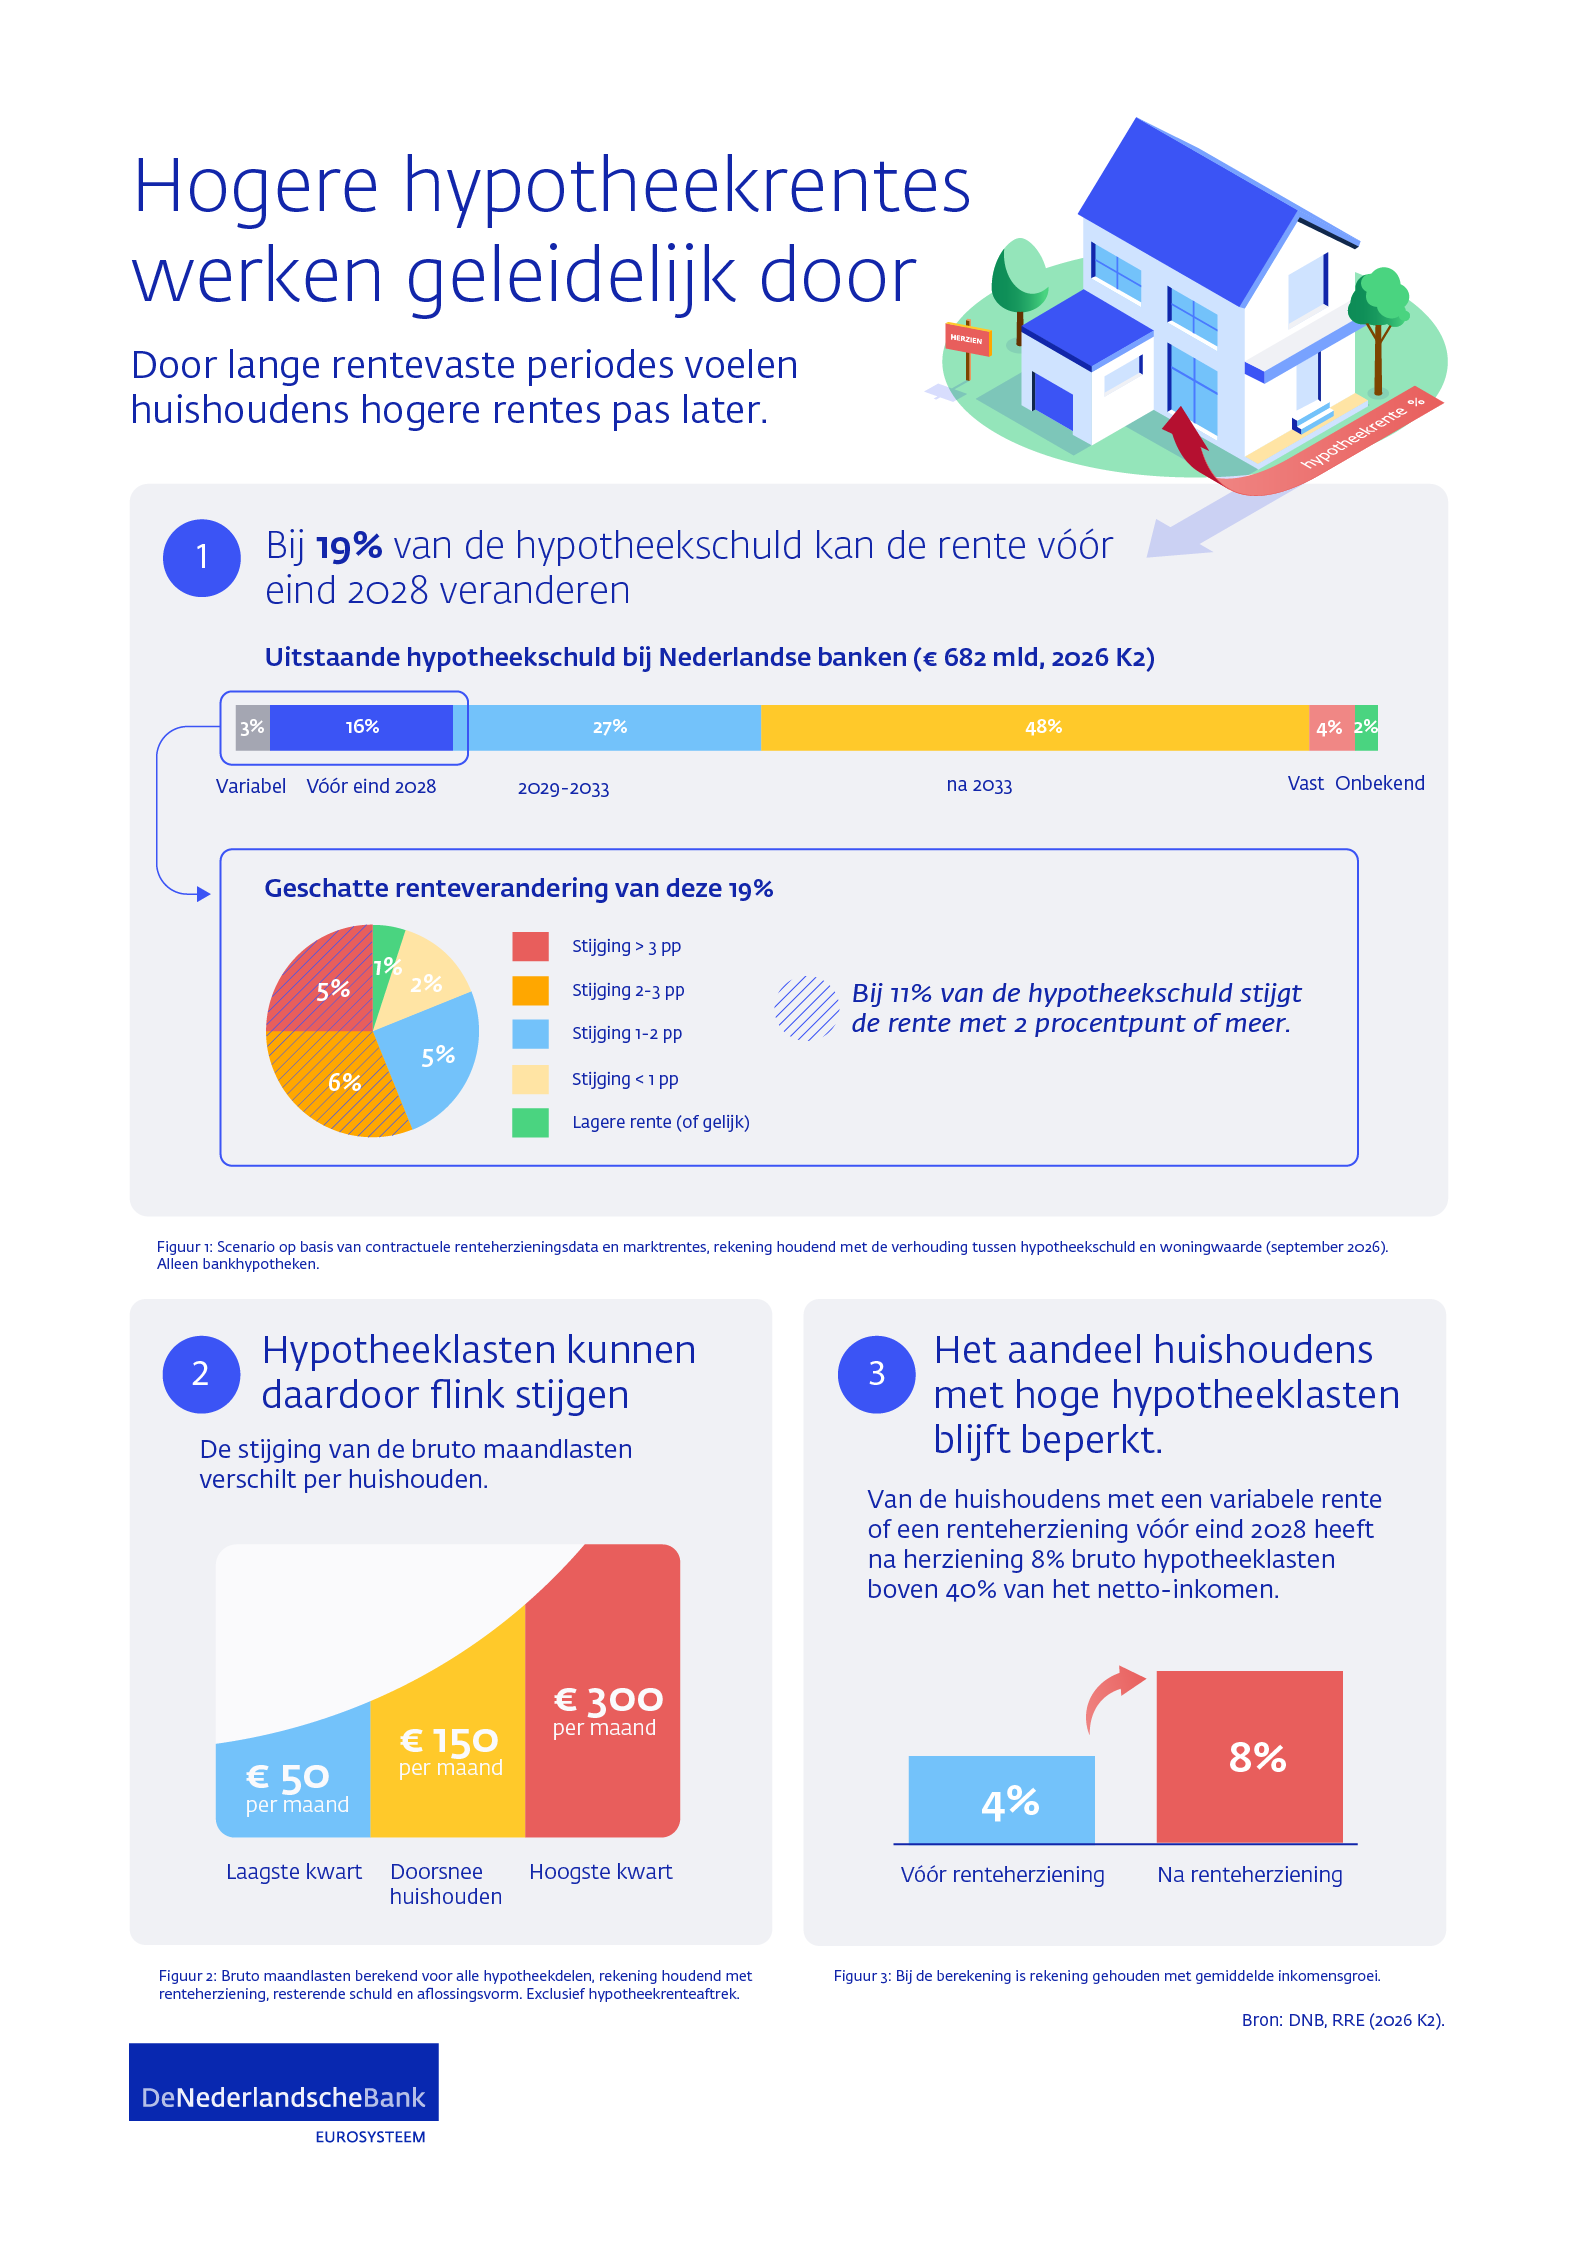
De gestegen hypotheekrente werkt de komende jaren geleidelijk door in de maandlasten van bestaande huiseigenaren. Voor het doorsnee huishouden met een variabele rente of een renteherziening vóór eind 2028 stijgen de bruto maandlasten naar schatting met €150. De meeste huishoudens lijken deze stijging te kunnen opvangen, maar voor sommige huishoudens kunnen de hogere lasten tot financiële druk leiden. De Nederlandsche Bank concludeert dit op basis van hypotheekdata van banken.
De hypotheekrente is de afgelopen jaren flink gestegen. Vijf jaar geleden lag de gemiddelde rente op nieuwe hypotheken rond 1,6%, tegenover bijna 4% nu. Nieuwe huizenkopers merken dit direct: ze betalen een hogere hypotheekrente en kunnen daardoor minder lenen. Voor veel bestaande huiseigenaren is dat anders. Ze hebben hun hypotheekrente voor langere tijd vastgezet en merken nog weinig van de rentestijging. Maar wanneer hun rentevaste periode afloopt, kan de nieuwe rente flink hoger liggen, vooral als zij hun hypotheek tegen een historisch lage rente hebben afgesloten. DNB onderzoekt deze ontwikkeling omdat hogere hypotheeklasten de financiële kwetsbaarheid van huishoudens kunnen vergroten. Als zij daardoor moeite krijgen om hun hypotheek te betalen, kan dit ook gevolgen hebben voor hypotheekverstrekkers.
Verschillen in de stijging van maandlasten
Van de uitstaande hypotheekschuld bij banken heeft 3% een variabele rente en krijgt 16% vóór eind 2028 te maken met een renteherziening. Samen gaat het om 19% van de uitstaande hypotheekschuld. Bij het huidige niveau van de hypotheekrente zou de renteherziening in bijna alle gevallen tot een hogere rente leiden. Bij ongeveer 11% van de uitstaande hypotheekschuld kan de rente met meer dan twee procentpunten toenemen. Dit betreft circa 950.000 huishoudens. Voor het doorsnee huishouden stijgen de bruto maandlasten met naar schatting €150. De verschillen zijn aanzienlijk: voor een kwart van deze huishoudens is de stijging minder dan €50, terwijl een ander kwart meer dan €300 extra gaat betalen. De stijging van de netto maandlasten kan lager zijn door de hypotheekrenteaftrek; verschillen daarin zijn niet meegenomen in deze berekening.
De meeste huishoudens kunnen hogere hypotheeklasten opvangen
Na de renteherziening besteden deze huishoudens een groter deel van het inkomen aan de hypotheek. Voor het doorsnee huishouden lopen de bruto hypotheeklasten op van 20% naar 24% van het netto-inkomen. Daarbij is ervan uitgegaan dat het inkomen sinds het afsluiten van de hypotheek is gestegen met de gemiddelde loongroei. Internationale instanties, zoals OESO en de ECB, zien woonlasten van meer dan 40% van het inkomen als een signaal van mogelijke financiële kwetsbaarheid. Deze grenzen zijn indicatief: of huishoudens de hogere lasten kunnen opvangen, hangt ook af van hun vermogen en overige uitgaven.
De meeste huishoudens blijven na renteherziening onder deze grens. Wel neemt het aandeel huishoudens met relatief hoge hypotheeklasten toe. Van de onderzochte huishoudens met een variabele rente of renteherziening vóór eind 2028 besteedt 8% na de renteherziening meer dan 40% van het netto-inkomen aan hypotheeklasten, tegenover 4% vóór de renteherziening. Dat komt neer op ongeveer 60.000 huishoudens na renteherziening, tegenover 30.000 daarvoor.
Dat de meeste huishoudens de hogere lasten lijken te kunnen opvangen, hangt mede samen met hun verbeterde financiële uitgangspositie. De lonen zijn de afgelopen jaren sterk gestegen en de hypotheekschulden zijn afgenomen ten opzichte van het inkomen en de waarde van de woning. Ook is het aandeel aflossingsvrije hypotheken gedaald (zie de DNB-AFM Monitor Leennormen). Tegelijkertijd geldt dit niet voor iedereen. Vooral huishoudens bij wie een forse stijging van de hypotheeklasten samenvalt met een zwakkere financiële positie of een daling van het inkomen, bijvoorbeeld door werkloosheid of pensionering, kunnen onder druk komen te staan.
Geleidelijke doorwerking
Een hogere hypotheekrente werkt niet voor iedereen tegelijk door in de maandlasten. Voor het grootste deel van de hypotheekschuld ligt de renteherziening verder in de toekomst: bij 27% tussen 2029 en 2033 en bij 48% pas daarna. Ook na 2028 kunnen meer huishoudens met hogere maandlasten te maken krijgen wanneer hun rentevaste periode afloopt en de rente hoger ligt. De geleidelijke doorwerking van hypotheekrentes hangt samen met de lange rentevaste periodes van Nederlandse hypotheken. Vooral in de periode 2019-2022, toen de hypotheekrentes historisch laag waren, kozen huishoudens relatief vaak voor een rentevaste periode van meer dan tien jaar. Sinds 2022 is bij nieuw afgesloten hypotheken een verschuiving zichtbaar naar rentevaste periodes van vijf tot en met tien jaar (zie de DNB-AFM Monitor Leennormen). Hierdoor kunnen renteveranderingen bij deze hypotheken in de toekomst sneller doorwerken in de maandlasten.
Over dit onderzoek
- Circa 950.000 huishoudens hebben bij een bank ten minste één hypotheekdeel met een variabele rente of een renteherziening vóór eind 2028.
- Dit onderzoek is gebaseerd op circa 755.000 van deze huishoudens, waarvoor voldoende informatie beschikbaar is.
- Voor een deel van deze huishoudens zijn ook inkomensgegevens beschikbaar. De resultaten zijn gewogen om representatief te zijn voor de groep van 755.000 huishoudens.
- Internationale instanties, zoals de OESO, Eurostat en ECB, gebruiken 40% van het besteedbaar inkomen als indicatie voor relatief hoge woonlasten. Definities van woonlasten en inkomen verschillen. Onze indicator gebruikt bruto hypotheeklasten ten opzichte van het netto-inkomen, exclusief uitkeringen en toeslagen. Qua woonlasten sluit deze aan bij de smalle OESO-maatstaf op basis van rente en aflossing.
Bron: DNB
Reacties
Graag eerst inloggen om deze pagina te bekijken.
Professionele onderbouwing van jouw klantdossier
Fintool
info@fintool.nl
085 111 89 99
Fintool bv © 2003/2026. Alle rechten voorbehouden.
Lees graag de leveringsvoorwaarden en het privacy reglement.
